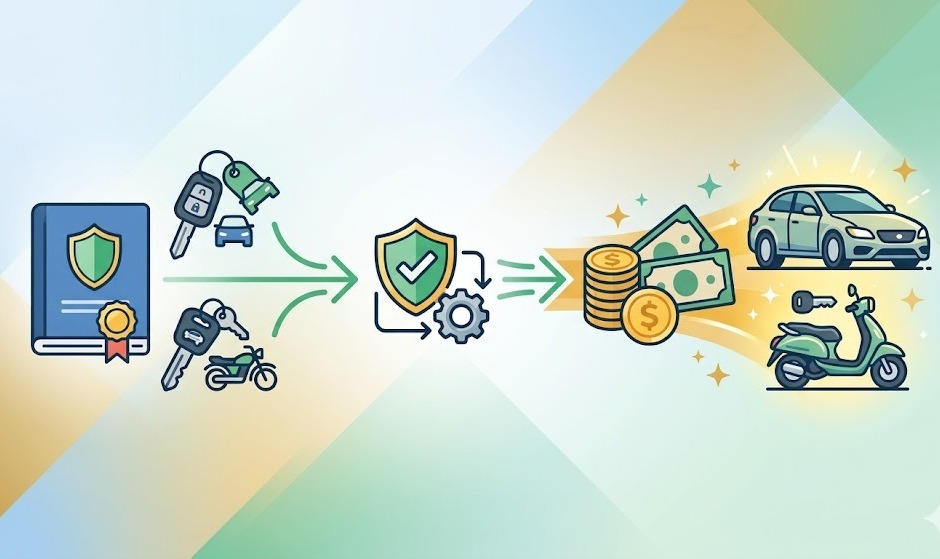
Tidak sedikit orang yang punya kendaraan tapi tidak tahu bahwa asetnya itu bisa “bekerja” saat dibutuhkan. BPKB yang tersimpan di laci, yang selama ini fungsinya cuma sebagai dokumen syarat perpanjangan STNK, ternyata bisa menjadi akses ke pinjaman dana yang cukup besar—tanpa harus menjual kendaraannya.
Inilah yang disebut gadai BPKB. Kalau kamu belum pernah mendengar istilah ini, atau pernah dengar tapi belum terlalu paham cara kerjanya, artikel ini mungkin bisa membantu.
Cara Kerjanya Sederhana
Konsepnya tidak jauh berbeda dari gadai pada umumnya. Kamu menyerahkan sesuatu sebagai jaminan, dan sebagai gantinya mendapatkan dana tunai. Yang membedakan gadai BPKB: yang dijaminkan bukan kendaraannya, tapi dokumen kepemilikannya saja.
Artinya, selama masa pinjaman, kendaraan tetap ada di tanganmu. Motor tetap bisa dipakai kerja, mobil tetap bisa dipakai antar-jemput anak. Setelah semua cicilan dilunasi, BPKB kembali ke pemiliknya.
Ini yang membedakannya dari menjual kendaraan. Banyak orang terpaksa menjual kendaraan saat butuh uang mendadak—padahal kendaraan itu masih dibutuhkan untuk aktivitas sehari-hari. Dengan gadai BPKB, kamu tidak perlu memilih antara punya uang atau tetap punya kendaraan.
Berapa Dana yang Bisa Didapat?
Nilainya bergantung pada jenis dan kondisi kendaraan. Untuk motor, plafon pinjaman umumnya berkisar antara Rp 3 juta hingga Rp 50 juta. Untuk mobil, angkanya bisa jauh lebih besar—ada lembaga pembiayaan yang memberikan pinjaman hingga Rp 400 juta, tergantung nilai kendaraan hasil appraisal.
Yang perlu dipahami: nilai pinjaman tidak otomatis sama dengan harga beli kendaraan dulu. Lembaga pembiayaan akan menilai harga pasar kendaraan saat ini—kondisi fisik, tahun, dan merek semuanya berpengaruh terhadap plafon yang disetujui.
Kenapa Penting Memilih Lembaga yang Tepat
Di sinilah banyak orang tersandung. Karena gadai BPKB terdengar mudah dan cepat, tidak sedikit yang akhirnya memilih jasa tidak resmi—entah perorangan atau perusahaan yang belum jelas legalitasnya. Risikonya nyata: bunga tidak transparan, tidak ada perlindungan konsumen, dan kalau terjadi masalah di tengah jalan, susah menyelesaikannya secara hukum.
Pilihan yang lebih aman adalah melalui lembaga pembiayaan yang sudah terdaftar dan diawasi Otoritas Jasa Keuangan (OJK). Salah satu yang sudah cukup lama beroperasi di bidang ini adalah Adira Finance, dengan lebih dari 400 cabang di seluruh Indonesia. Bagi kamu yang ingin mencari tahu lebih lanjut, informasi seputar gadai BPKB Adira Finance bisa ditemukan di https://bpkbmultifinance.id sebagai titik awal referensi.
Syarat Dasarnya Tidak Rumit
Dokumen yang umumnya dibutuhkan untuk mengajukan gadai BPKB antara lain: KTP asli, BPKB asli kendaraan atas nama pemohon sendiri (atau dilengkapi surat kuasa bila atas nama orang lain), STNK yang masih berlaku, dan untuk pinjaman di atas nominal tertentu biasanya diminta NPWP.
Proses pencairannya relatif cepat dibanding kredit konvensional dari bank—jika dokumen lengkap dan kendaraan memenuhi syarat, dana bisa cair dalam 1 hingga 3 hari kerja.
Hal yang Sering Luput Diperhatikan
Pertama soal usia kendaraan. Tidak semua kendaraan bisa dijadikan agunan. Ada batas maksimal usia yang dihitung dari akhir tenor pinjaman—untuk motor biasanya sekitar 10 tahun, untuk mobil sekitar 15 tahun. Kendaraan yang terlalu tua kemungkinan besar tidak akan lolos penilaian.
Kedua soal kemampuan cicilan. Tenor pinjaman gadai BPKB bervariasi—untuk motor umumnya 12 hingga 36 bulan, untuk mobil bisa sampai 60 bulan. Sebelum tanda tangan, pastikan cicilan per bulan tidak melebihi kemampuan bayar yang realistis.
Ketiga, minta rincian total biaya di awal. Bunga, biaya administrasi, dan biaya lain-lain harus sudah jelas sebelum kamu setuju. Jangan hanya fokus pada angka cicilan bulanannya—yang terpenting adalah total yang harus dibayar sampai lunas.
Untuk gambaran lebih konkret, terutama bagi kamu yang mempertimbangkan jaminan BPKB mobil, detail persyaratan dan simulasi bisa dilihat di pinjaman dana jaminan BPKB mobil sebelum memutuskan langkah selanjutnya.
Penutup
Gadai BPKB bukan solusi ajaib, dan bukan pula sesuatu yang perlu ditakuti. Ini adalah instrumen keuangan yang bisa sangat membantu jika digunakan dengan tepat—terutama saat kebutuhan mendesak datang dan tidak ada opsi lain yang lebih baik.
Kuncinya ada di tiga hal: pilih lembaga resmi yang diawasi OJK, pahami semua detail pinjaman sebelum tanda tangan, dan pastikan ada rencana yang realistis untuk melunasinya tepat waktu.
Literasi keuangan bukan hanya soal cara menabung. Memahami instrumen pinjaman yang ada—termasuk gadai BPKB—juga bagian dari melek finansial yang perlu dimiliki siapa pun.
